퇴직금 계산기 2026

「평균임금」을 몰라도 됩니다. 날짜와 월급만 넣으면 법정 퇴직금(세전)이 나옵니다.

퇴직일은 마지막 근무일의 다음날로 계산합니다(고용노동부 계산기와 같은 기준).
원
원
원
상여금·연차수당을 받았거나 통상임금이 더 크면 펼치기
원
원
퇴직 전 1년간 받은 상여·연차수당은 12분의 3만 3개월 임금총액에 넣습니다(고용노동부 퇴직금 산정 기준).
원
3개월 평균임금이 통상임금보다 적으면 통상임금으로 계산합니다(근로기준법 제2조②). 퇴직 직전 급여가 줄었을 때 유리합니다.
자세히 입력 — 기간별 실지급액·수습/휴직 제외기간 (고용노동부 계산기와 같은 정밀도)
퇴직일 이전 3개월을 달력 월 경계로 나눈 기간입니다. 각 기간에 실제 지급된 기본급과 기타수당(식대·교통비 등 매달 받은 수당)을 넣으세요. 월 중간에 잘린 기간은 그 일수만큼 받은 금액입니다.
기간일수기본급기타수당
——
원
원
——
원
원
——
원
원
——
원
원
일
일
원
「재직일수에서 빼는 일수」 = 고용노동부 계산기의 미산입기간(개인 사유 휴직 등 노사 합의로 계속근로에서 빼기로 한 기간, 중간정산 이전 기간). 「3개월 중 제외 일수」 = 근무제외기간(수습 3개월 이내·사용자 귀책 휴업·출산휴가·육아휴직·업무상 부상 요양·파업 등, 근로기준법 시행령 제2조①) — 그 기간의 일수와 임금을 평균임금 계산에서 뺍니다.

고용노동부 계산기로 검산하기

고용노동부 공식 「퇴직금 계산기」가 같은 계산을 합니다. 로그인 없이 되고, 같은 조건이면 이 계산기와 1원까지 같습니다(2026-09-17 대조: 2023.1.1 입사·2025.12.31 퇴사·월 300만 = 8,812,389원).

moel.go.kr 「퇴직금 계산기」 (2단계)
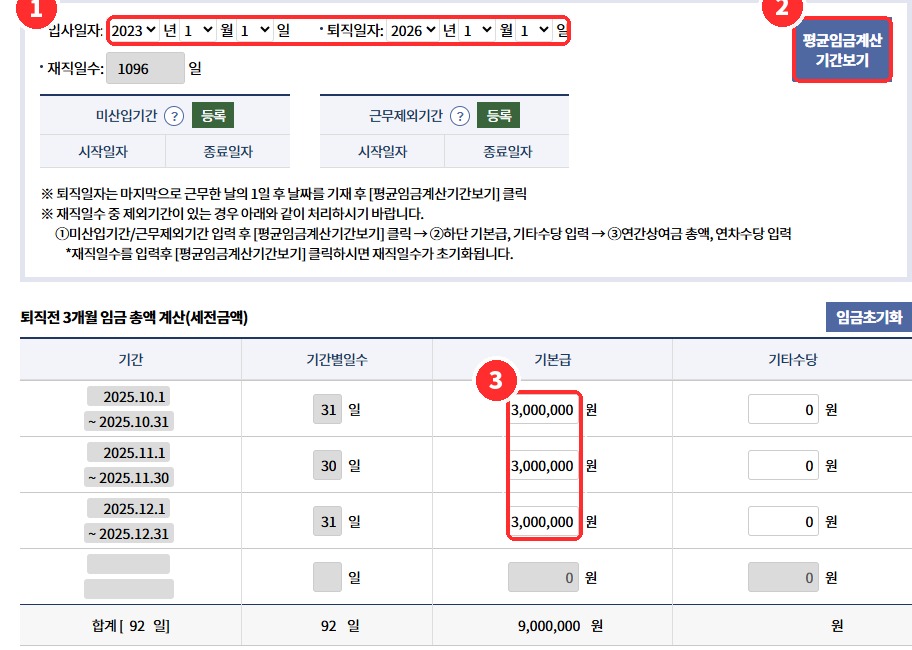
고용노동부 퇴직금 계산기 입력: 입사일자·퇴직일자, 평균임금계산기간보기, 기간별 기본급
moel.go.kr/retirementpayCal.do (고용노동부 홈 검색창에 「퇴직금 계산」). ① 입사일자와 퇴직일자 — 퇴직일자는 마지막 근무일의 다음날을 넣습니다(이 계산기는 「마지막 근무일」을 받아 자동으로 하루를 더합니다) ② 「평균임금계산기간보기」를 누르면 퇴직 전 3개월이 기간별로 쪼개져 나옵니다 ③ 기간별 기본급 — 월 단위 행은 월급 그대로, 월 중간에 잘린 행은 일수만큼 비례한 금액(월급 × 그 행 일수 ÷ 그 달 일수). 기타수당·연간상여금·연차수당이 있으면 함께 넣습니다.
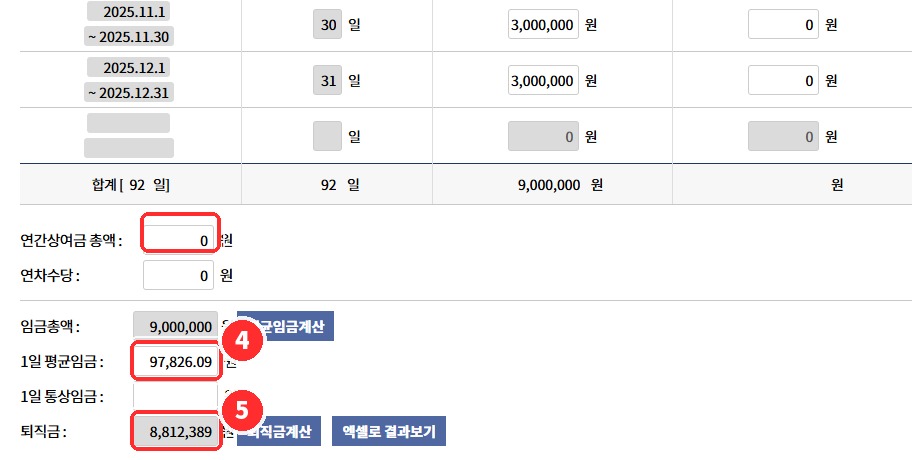
고용노동부 퇴직금 계산기 결과: 1일 평균임금 97,826.09원, 퇴직금 8,812,389원
「평균임금계산」 → 「퇴직금계산」. ④ 1일 평균임금(소수 둘째 자리까지 올림 — 이 계산기도 같은 방식) ⑤ 퇴직금. 점선의 연간상여금·연차수당 칸은 이 계산기의 「연간 상여」「연차수당」과 같은 자리입니다. 결과는 세전이며 퇴직소득세는 홈택스 「퇴직소득 세액계산 프로그램」에서 따로 봅니다.

화면 캡처 2026-09-17. 수습·휴직 등 산정 제외 기간이 있으면 고용노동부 계산기의 「근무제외기간」에 넣어야 하고, 이 계산기에는 그 칸이 없습니다.

계산 근거: 근로자퇴직급여 보장법 제8조①(계속근로기간 1년에 대하여 30일분 이상의 평균임금) · 제4조①(계속근로 1년 미만, 4주 평균 주 15시간 미만 근로자는 제외) · 근로기준법 제2조①6호(평균임금 = 산정 사유 발생일 이전 3개월간 지급된 임금 총액 ÷ 그 기간의 총일수) · 제2조②(평균임금이 통상임금보다 적으면 통상임금) · 시행령 제2조(수습·휴업·출산휴가·육아휴직·쟁의 기간과 그 임금은 산정에서 제외, 임시 지급 임금 제외) · 시행령 제6조(통상임금 시간급: 월급 ÷ 월 통상임금 산정 기준시간 209h) · 고용노동부 퇴직금 계산기(3개월 임금총액 + 연간 상여금 × 3/12 + 연차수당 × 3/12, 퇴직금 = 1일 평균임금 × 30 × 재직일수 ÷ 365; 예시 입사 2014.10.2·퇴사 2017.9.16·월 200만·상여 400만·연차 5일 → 1일 평균임금 88,641원 31전 — 이 계산기로 동일하게 재현). 확인일 2026-09-24(근로자퇴직급여 보장법 시행 2026.9.18 현행 원문 재대조).
적용 범위: 퇴직금제도(DB형 포함) 사업장의 세전 법정 퇴직금. DC형 퇴직연금(연 임금총액의 1/12 부담금), 중간정산 이후 기간, 3개월 안에 휴직·수습이 있는 경우, 5인 미만 사업장의 2010.12.1~2012.12.31 근속분(50%), 퇴직소득세는 반영하지 않습니다. 회사 규정이 법보다 유리하면 그에 따릅니다.