월급 실수령액 계산기 2026
세전 월급에서 4대보험과 세금을 뺀 통장 입금액. 2026년 요율과 국세청 간이세액표를 그대로 씁니다.
이 계산기의 「소득세」는 국세청 간이세액표를 그대로 씁니다. 급여명세서 소득세와 다르면 홈택스 공식 조회로 확인해 보세요. 로그인 없이 됩니다.
홈택스 「근로소득 간이세액표」 자동 조회 (2단계)
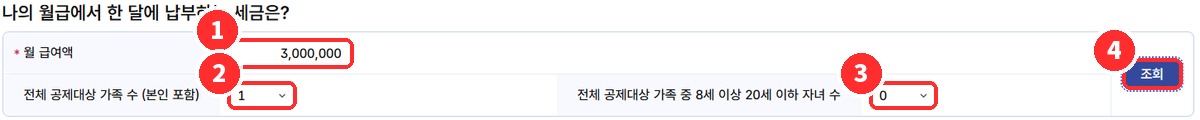
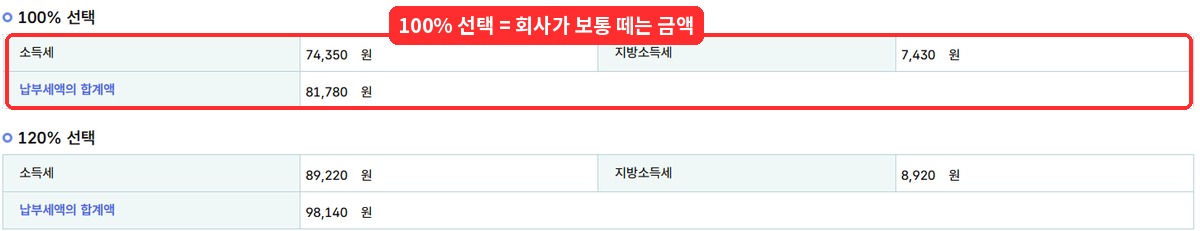
화면 캡처 2026-09-17. 4대보험 공제액은 급여명세서 또는 국민연금공단·건강보험공단 「보험료 조회」에서 확인할 수 있습니다.
계산 근거: 국민연금법 제88조③ + 부칙(법률 제20895호, 2025.4.2) 제4조①(사업장가입자 기여금 2026년 기준소득월액의 1만분의 475 = 4.75%) · 시행령 제5조(기준소득월액은 천원 미만 절사, 하한·상한은 매년 7월 고시) · 국민연금공단 2026년 기준소득월액 안내(2026.7.1~2027.6.30 하한 410,000원·상한 6,590,000원) · 국민건강보험법 시행령 제44조①(보험료율 1만분의 719, 개정 2025.12.23 → 근로자 3.595%) · 노인장기요양보험법 시행령 제4조(장기요양보험료율 100만분의 9,448, 개정 2025.12.30 → 근로자 0.4724%, 건강보험료 대비 13.14%) · 고용산재보험료징수법 시행령 제12조①2호(실업급여 보험료율 1천분의 18, 근로자·사업주 절반씩 → 0.9%) · 소득세법 시행령 별표2 근로소득 간이세액표(개정 2026.2.27) 제6호 표 전체(월급여 770천원~10,000천원, 공제대상가족 1~11명) + 10,000천원 초과 산식 + 제3호 자녀 공제 + 제4호 11명 초과 산식 — 별표 본문에서 그대로 추출 · 소득세법 제12조3호러목(월 20만원 이하 식사대 비과세) · 같은 호 머목2)(6세 이하 자녀 보육 관련 급여 자녀 1명당 월 20만원, 머목1) 출산지원금 전액) · 같은 호 더목 + 시행령 제17조①②(생산직 등 월정액급여 260만원 이하·직전 과세기간 총급여 3,700만원 이하 근로자의 연장·야간·휴일근로수당 연 240만원, 개정 2025.12.30) · 같은 호 자목 + 시행령 제12조3호(자가운전보조금 월 20만원)·12호(교원·연구기관·중소기업 부설연구소 연구원의 연구활동비 월 20만원) — 법령 확인일 2026-09-17(law.go.kr 현행) · 지방세법 제103조의13(개인지방소득세 특별징수 = 소득세의 10%) · 국고금관리법 제47조·국민연금법 제117조(10원 미만 단수 절사). 확인일 2026-09-24(국민연금법 부칙 제4조① 4.75%·공단 상하한 41만~659만·건보 7.19%·장기요양 0.9448%·고용 1.8%·간이세액표 별표2 개정 2026.2.27 현행 재대조).
적용 범위: 상용 근로자의 매월 원천징수 기준 실수령액. 비과세 세분 입력(「자세히 입력」)은 항목별 법정 한도만 적용하고 대상 요건(식사 미제공, 연구직 여부, 직전 연도 총급여 등)은 본인 확인 사항입니다; 생산직 수당은 월정액급여(월급 − 실비변상 수당 − 근로수당)가 260만원을 넘으면 과세로 계산합니다. 상여·성과급이 있는 달, 건강보험 보수월액 상·하한(월 보수 1억원 초과 등), 국민연금 적용 제외자(60세 이상 등), 연말정산 공제, 산재보험(전액 회사 부담), 사업장 규모별 고용안정사업 요율(회사 부담)은 반영하지 않습니다. 각 금액은 10원 미만 절사 기준이라 실제 고지·명세서와 10원 안팎 차이가 날 수 있습니다.