증여세 계산기 2026
받는 금액과 누구한테 받는지만 고르세요. 공제·세율·신고세액공제까지 계산해 실제 낼 돈을 보여줍니다.
최근 10년 내 같은 사람에게 받은 적 있거나, 혼인·출산이면 펼치기
받는 금액을 넣으세요.
| 관계 | 공제 | 납부세액 |
|---|
국세청 「증여세 간편계산」이 같은 계산을 해 줍니다. 로그인 없이 되고, 같은 조건이면 이 계산기와 같은 값이 나옵니다.
홈택스 「(모의계산) 증여세 자동계산 → 간편계산」 (3단계)
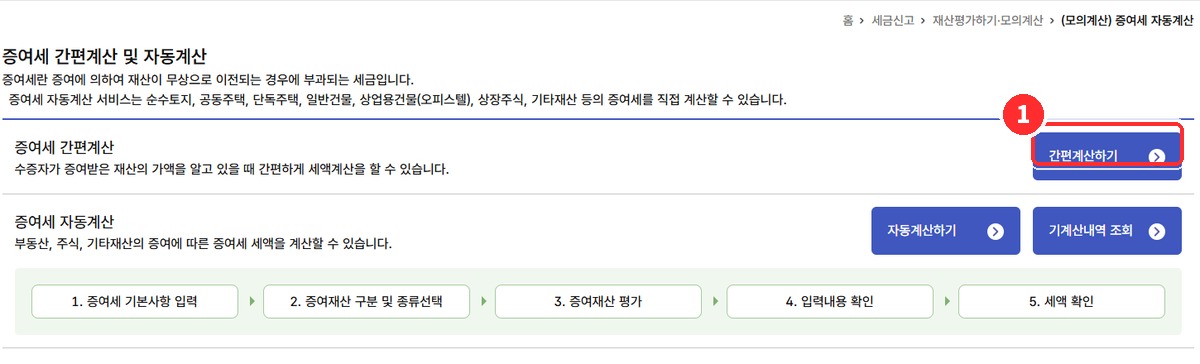
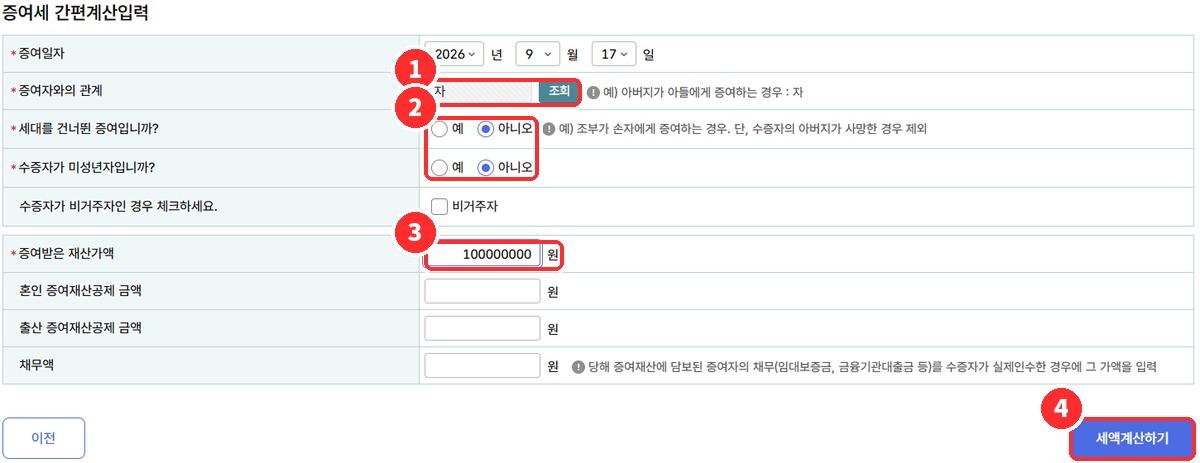
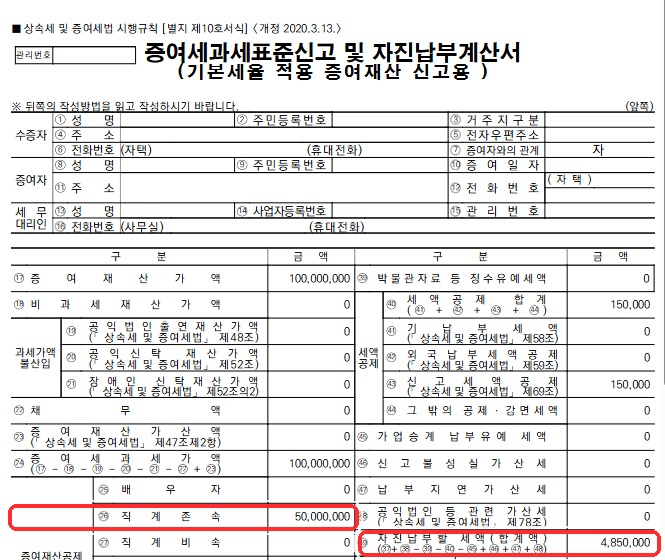
화면 캡처 2026-09-17. 실제 신고는 증여받은 달의 말일부터 3개월 안에 홈택스 「증여세 신고」에서 합니다.
계산 근거: 상속세 및 증여세법 제53조(증여재산공제 — 배우자 6억, 직계존속 5천만·미성년 2천만, 직계비속 5천만, 4촌 이내 혈족·3촌 이내 인척 1천만; 10년 내 공제받은 금액과 합산해 한도 적용) · 제53조의2(혼인·출산 증여재산공제 1억, 평생 합산 1억 한도) · 제47조②(10년 내 동일인 증여 1천만원 이상이면 합산, 직계존속은 배우자 포함) · 제56조→제26조 세율(1억 이하 10%, 5억 이하 20%, 10억 이하 30%, 30억 이하 40%, 30억 초과 50%, 누진공제 0·1천만·6천만·1억6천만·4억6천만) · 제57조(자녀 아닌 직계비속 30% 할증, 미성년·20억 초과 40%) · 제55조②(과세표준 50만원 미만 비과세) · 제69조②(신고세액공제 3%). 확인일 2026-09-24(law.go.kr 현행 원문 재대조).
적용 범위: 거주자 간 일반 증여(현금·시가 확정 재산). 부담부증여·창업자금 특례·가업승계·명의신탁·비거주자·감정평가수수료·기납부세액공제·가산세·지방세는 반영하지 않습니다. 신고·납부는 증여받은 달의 말일부터 3개월 이내(홈택스). 큰 금액은 세무사 확인을 권합니다.