자동차세 계산기 2026
배기량과 처음 등록한 연월을 넣으세요. 연식 할인·지방교육세·연납 할인까지 넣어 실제 고지서 금액을 보여줍니다.
자세히 입력 — 감면·비과세 (장애인·국가유공자 자동차)
배기량과 등록 연도를 넣으세요.
| 납부 | 할인 | 내는 돈 |
|---|
지방세 공식 사이트 위택스에 같은 계산기가 있습니다. 로그인 없이 되고, 이 계산기와 같은 값이 나옵니다(10원 단위 절사까지 맞춤).
위택스 「지방세 미리계산 → 자동차세(소유)」 (2단계)
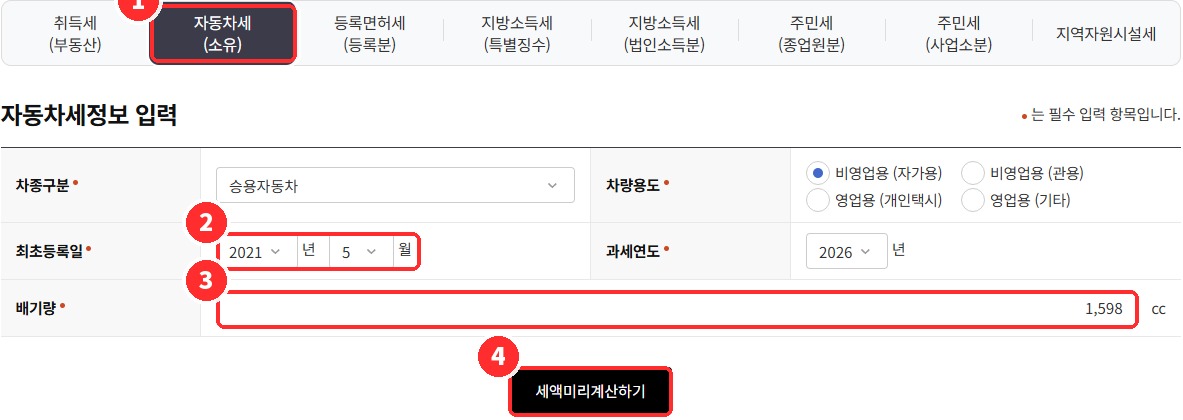
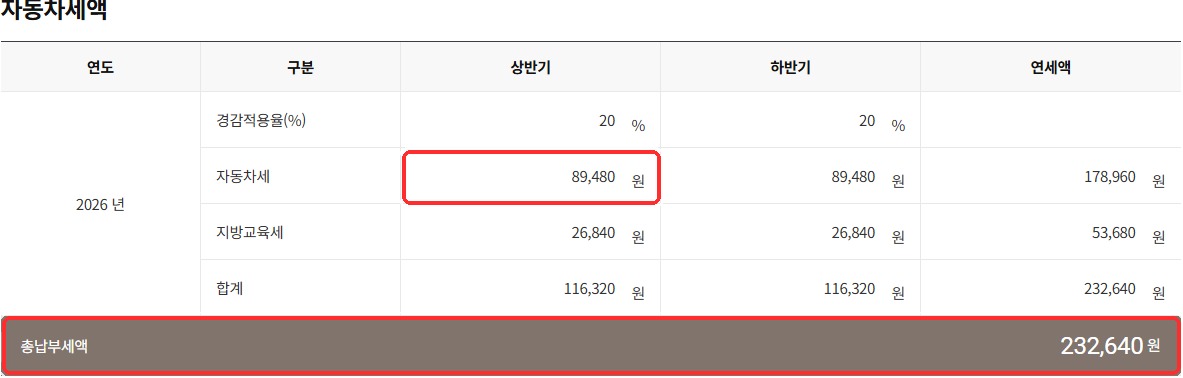
화면 캡처 2026-09-17. 실제 고지서는 시·군·구가 발급하며 감면(장애인·국가유공자 등)이 있으면 달라집니다.
계산 근거: 지방세법 제127조①1호(비영업용 승용 cc당 1,000cc 이하 80원·1,600cc 이하 140원·초과 200원 / 영업용 18·18·19·19·24원) · 같은 항 2호(비영업용 승용 차령 3년 이상: 기분세액 = A/2 − A/2 × 5% × (n−2), n은 2~12) · 3호(전기·수소 등 그 밖의 승용 비영업 연 10만원·영업 2만원) · 시행령 제122조②(차령 = 과세연도 − 기산연도 + 1, 기산일이 7~12월이면 +1 없음) · 제151조①7호(지방교육세 = 자동차세의 30%) · 제128조③·④ + 시행령 제125조⑥(연납 공제 이자율 5%: 1월은 2/1~12/31 일수/365, 3월은 4/1~, 6월은 2기분 × 5%, 9월은 2기분 × 10/1~12/31 일수/184) · 제128조④(연세액 10만원 이하는 6월에 전액 부과) · 지방세기본법 제59조→국고금관리법 제47조(기분별 세액 10원 미만 절사). 확인일 2026-09-17 — 위택스 「지방세 미리계산」과 대조해 일치(1,598cc·2021년 등록 = 232,640원). 감면: 지방세특례제한법 제17조①(장애인이 보철용·생업활동용으로 취득·등록하는 배기량 2,000cc 이하 승용차 등 1대의 취득세·자동차세를 2027.12.31까지 면제, 시행령 제8조①③: 장애의 정도가 심한 장애인, 공동명의는 같은 세대의 배우자·직계혈족·형제자매 등) · 제29조④(상이등급 1~7급 국가유공자등 동일 범위 면제, 보훈보상대상자는 50% 경감, 2027.12.31까지) · 제177조의2①(감면 최저한은 취득세·재산세에만 적용되어 자동차세 면제는 전액) · 제67조①(경형자동차는 취득세 감면만 있고 자동차세 감면 규정 없음). 법령 확인일 2026-09-17(law.go.kr 현행, 시행 2026.6.2). 위택스 미리계산은 감면을 지원하지 않아 감면 후 금액은 정부 계산기와 대조하지 못했습니다(면제는 0원, 50% 경감은 기분별 10원 미만 절사로 계산).
적용 범위: 승용자동차(승합·화물·특수 제외)의 표준세율. 지자체 조례로 표준세율의 50%까지 가감할 수 있으나 현재 대부분 표준세율. 장애인·국가유공자 감면은 「자세히 입력」에서 반영하되 7~10인승 승용차·대체취득·추징 요건은 판정하지 않습니다. 하이브리드 취득세 감면(자동차세와 무관)은 반영하지 않습니다.